


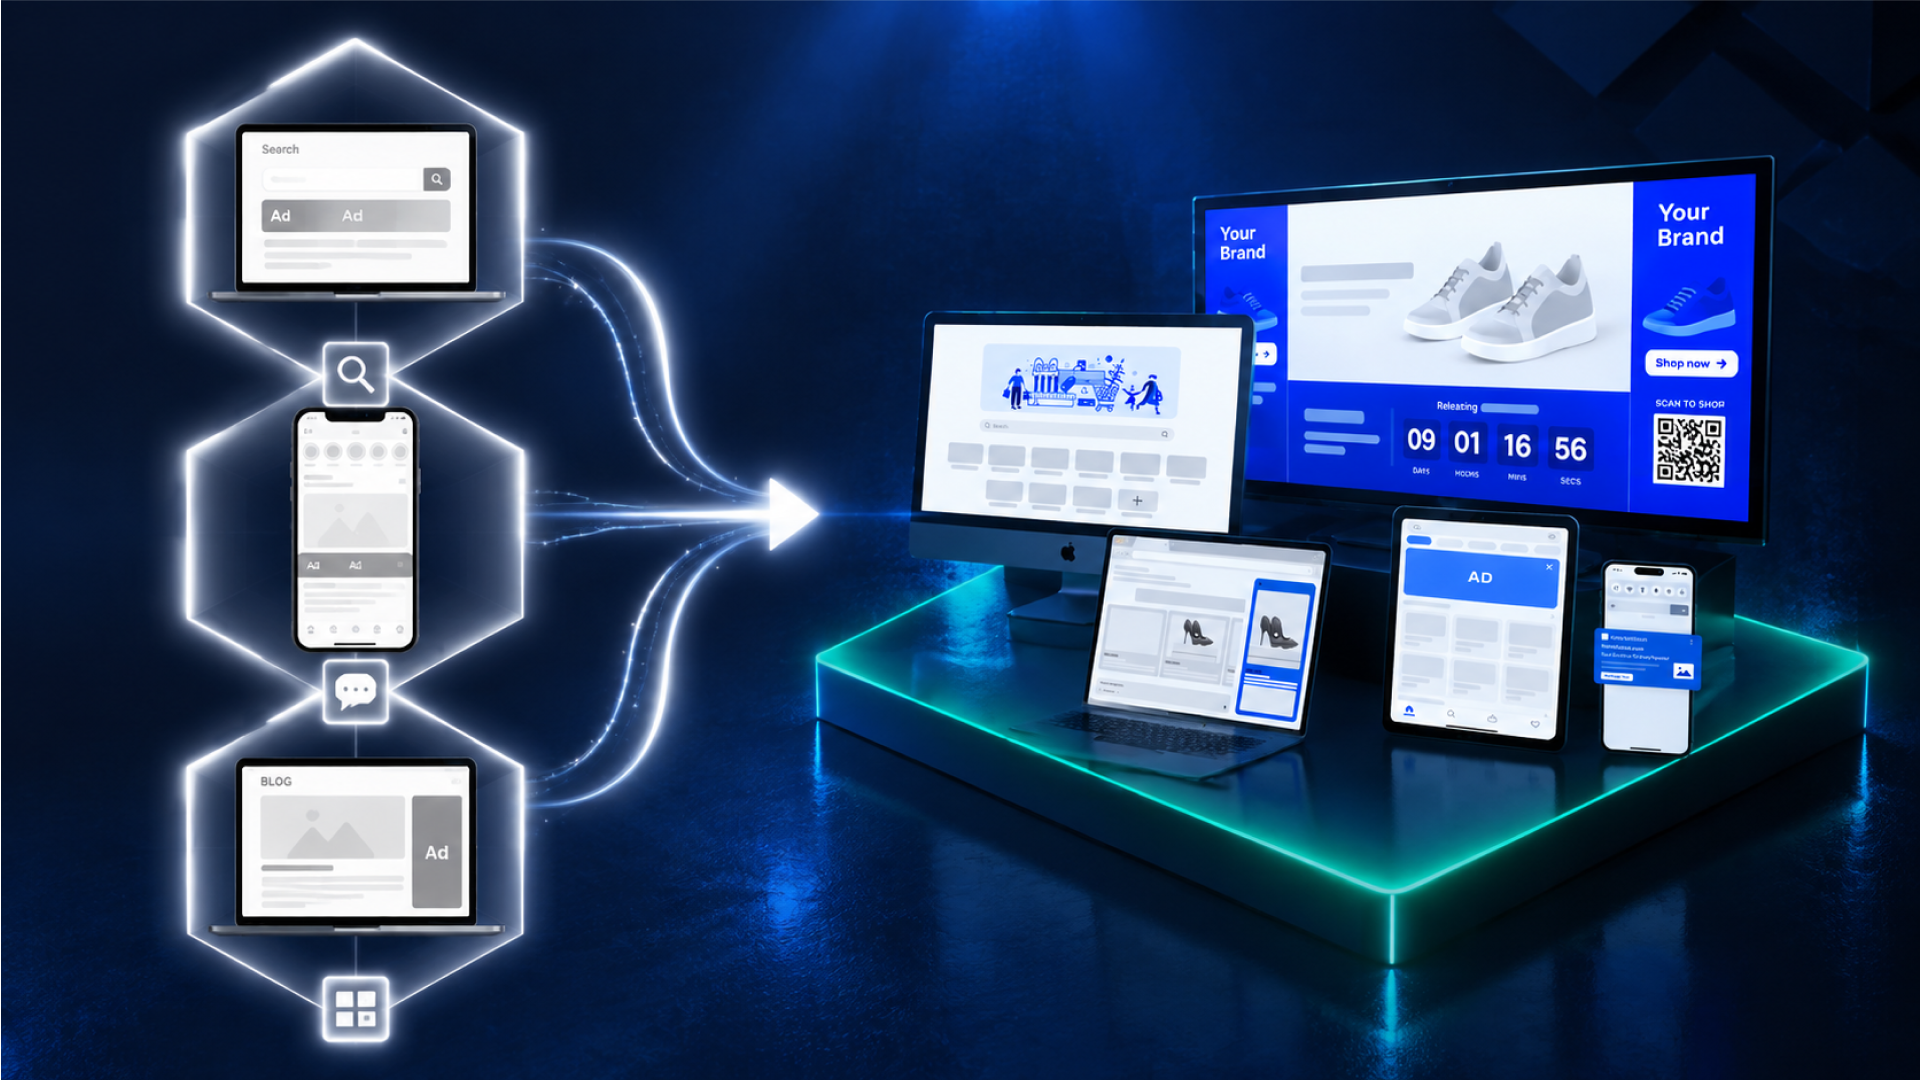
摘要: 企业级原生流量(Enterprise Native Supply),指的是手机厂商、浏览器公司、操作系统和电视平台等大型企业,在自家产品里提供的广告位。这些企业掌握着用户上网的入口,但广告只是它们的副业,所以这部分流量既不在传统搜索和社交媒体平台里,也不在程序化公开市场(Open Exchange)上流通。对广告主来说,这是一个用户关注度高、经得起隐私政策变化的新增量来源。
预算都去了哪里?
过去二十年,数字广告的预算大多流向了三个地方:搜索、社交媒体和程序化公开市场。你的投放计划,很可能也是这么分配的。
这么分配有它的道理。这三类渠道都能自助投放,几小时就能看到数据,一个后台就能拿到几乎没有上限的流量。媒介策划入行先学的就是它们,代理商围绕它们搭团队,采购流程也照着它们来设计。一个渠道好买,在内部也好交代,预算自然就往那里去。
说到底,预算扎堆,是因为市场奖励的是执行起来最省事的那条路。现在值得问一句:只靠这几个渠道,还够吗?
边际收益从哪里开始递减?
预算扎堆的代价,往往比季度复盘里看到的更高。大部分预算压在两三个平台上,就意味着你要和同品类的所有广告主抢同一批竞价。价格越抬越高,每多花一笔钱,换回的回报就少一些。过了某个点,你买到的已经不是新客户,而是让已经认识你的人,再多看你几次。
你还得接受平台的规则:效果怎么衡量、归因窗口多长、什么才算“成功”,都由平台来定。渠道还在带来增长时,这笔交易很公平;如果它带来的多半只是重复曝光,代价就太高了。
公开市场也有自己的问题。这里的流量早就同质化了,广告欺诈也一直是实实在在的负担。再加上AI搜索直接给出答案,过去会点进开发者内容页的搜索流量正在被截走,公开市场所依赖的文章页广告位也越来越少。
这不是说要削减有效渠道的预算,而是你得想清楚:下一份增量从哪里来?在同样三个地方继续加价,已经越来越难换来它了。不妨翻一翻最近一个季度的数据:新增的预算,买来的是新客户,还是老客户的又一次曝光?
“企业级原生”究竟指什么?
在这三个地方之外,其实还有一大块成熟的广告资源,已经规模化交易了很多年。只是它一直没有统一的名字,所以也很少出现在投放计划里。
叫它“原生”,是因为广告位本身就是产品的一部分,不是后来叠加上去的。比如手机桌面上的一个图标、浏览器起始页上的一个推荐位、电视界面里的一个广告位。它们不是插在内容中间的广告,而是出现在人们每天上网“出发”的地方。
叫它“企业级”,是看它背后的主人是谁。三星、TCL、Opera、小米都不是广告公司,而是装机量庞大的硬件和软件企业。广告只是它们的一项副业收入,并不是产品存在的理由。这类流量的其他特点,几乎都由此而来。
也要说清楚它“不是”什么:它不是赞助文章,不是社交媒体上的推广帖,不是在公开市场买到的横幅广告,也不是零售媒体(Retail Media)。零售媒体出现在购物平台上,而它出现在人们去购物平台之前就在用的产品里。
企业级原生流量分布在哪里?
想理解它,最简单的办法是回想一下你自己的早上。
你拿起手机解锁,看到的桌面属于手机厂商。打开浏览器,进入起始页或新标签页,这个页面属于浏览器公司。接着你可能会打开应用商店、使用Launcher、用输入法打字、看一眼某个工具类应用。到了晚上打开电视,迎面而来的界面属于电视厂商。
每一个这样的时刻,都是一个入口:人们是在“进入”互联网,而不是在互联网里四处浏览。掌握这些入口的,几乎全是基础设施型的大企业。
以浏览器起始页为例。这是数字生活里重复最多的场景之一,每天被浏览数亿次。但它从来没有大规模出现在公开市场上,不是因为没人想买,而是浏览器公司根本不想让市场上每一家程序化服务商都接触到自己的用户。
整类流量都是如此:规模大,由所有者直接掌控,而且被刻意挡在程序化交易链路之外。
企业级原生流量有哪些价值?
- 增量:触达的不是同一批人
这些位置最大的价值,在于你能在这里遇到谁。它们依附于设备和入口,而不是登录后的社交关系或搜索关键词,所以这里的用户,和你在传统搜索和社交媒体平台上已经反复覆盖的人群,不是同一批人。对大广告主来说,这意味着在现有投放之外真正多出一批新用户,而不是对同一批人继续加频次。 - 稀缺:无法靠出价买到
竞价流量的价格最终会趋于一致,因为流量之间可以互相替代,谁都能出价。这类流量不一样:每个入口的广告位都有限,只属于一家企业,也只能通过和这家企业直接合作拿到。没有交易市场可以接,也没办法靠出价挤进去。所以,同类展示广告早已没了溢价,这类流量却一直是优质资源。 - 稀缺:无法靠出价买到
竞价流量的价格最终会趋于一致,因为流量之间可以互相替代,谁都能出价。这类流量不一样:每个入口的广告位都有限,只属于一家企业,也只能通过和这家企业直接合作拿到。没有交易市场可以接,也没办法靠出价挤进去。所以,同类展示广告早已没了溢价,这类流量却一直是优质资源。 - 隐私:从一开始就不依赖第三方Cookie
这类流量从没进入公开市场,原因正是隐私。这些企业和用户的关系很深,一直不愿意让用户数据流进程序化交易链路。所以,这些广告位由企业自己把控,需要授权才能进入,从一开始就不是建立在第三方Cookie之上的。用户识别方式变了,也不需要回头改造。 - 注意力:赢得关注,而不是打断用户
广告位是产品的一部分,所以用户和它的互动,跟刷信息流时突然冒出来的广告不一样。打开浏览器、解锁手机的人,是带着目的在看这个页面。这些位置是人们每天用得最多的地方之一,却也是大多数投放计划里花钱最少的地方之一。 - 转化:不只是品牌曝光
企业级原生流量常被归为品牌曝光渠道,这其实低估了它。这些广告位就在用户上网的入口,往往出现在购买决策的早期,也常常在一次购买过程中多次出现。截至目前,Affinity Global接入的这类广告位,已累计带动超过100亿美元的交易额。 - 防欺诈:从结构上抵御作弊流量
广告欺诈说到底是利益驱动的问题。流量越匿名、转手次数越多、越难追溯,欺诈就越容易出现。三星手机、Opera浏览器都不是这样:它们背后是要对公众负责的大企业,核心业务体量庞大,没有虚报广告数据的动机。所以在这里,欺诈不是事后才被过滤掉,而是基本上从一开始就进不来。
为什么现在值得关注?
用户的购买路径也变了。
发现、考虑、购买,不再按固定顺序发生。一个人可能先在电视上看到某个品牌,几周后在浏览器里查了查,没买,后来又在手机桌面上看到它,最后从完全不同的渠道下了单。购买意向不是某一刻突然冒出来的,而是在几十个触点上慢慢形成的,这些地方也往往不是用户刻意去的。
最终点击归因(Last-click Attribution)看不到这中间的大部分环节。它把功劳全记在最后一个触点上,忽视了前面所有的铺垫,结果很好预料:在承接需求上投得太多,在创造需求上投得太少。
而企业级原生流量,恰好就在购买意向形成的地方。
为什么企业级原生流量很难买好?
既然价值这么清楚,为什么它还没有成为每份投放计划里的标配?
因为看懂它的价值是一回事,把它系统地买好、用好,完全是另一回事。
每个入口都是一个独立的世界:广告格式和创意规范不同,库存规则不同,商务条款、数据报告、覆盖市场也各不相同。一家印尼手机厂商和一家欧洲浏览器公司,在运营上几乎没有共同点。这里也没有统一的购买平台,因为底层根本没有竞价机制可以依托。
所以,广告主如果想自己直接覆盖这类流量,就得同时维护几十个合作关系、签一堆定制的投放订单(IO),最后拼出来的,仍然不是一个完整的营销活动。对中型广告主来说,这条路往往根本走不通:没有专属客户经理对接,耗不起漫长的谈判,预算也达不到对方愿意花时间的门槛。如果你试过直接对接手机厂商或浏览器,对这些应该不会陌生。
这也是为什么,很多所谓的“全渠道”,其实只是一堆互不相连的单渠道投放,被包装成了一套策略。
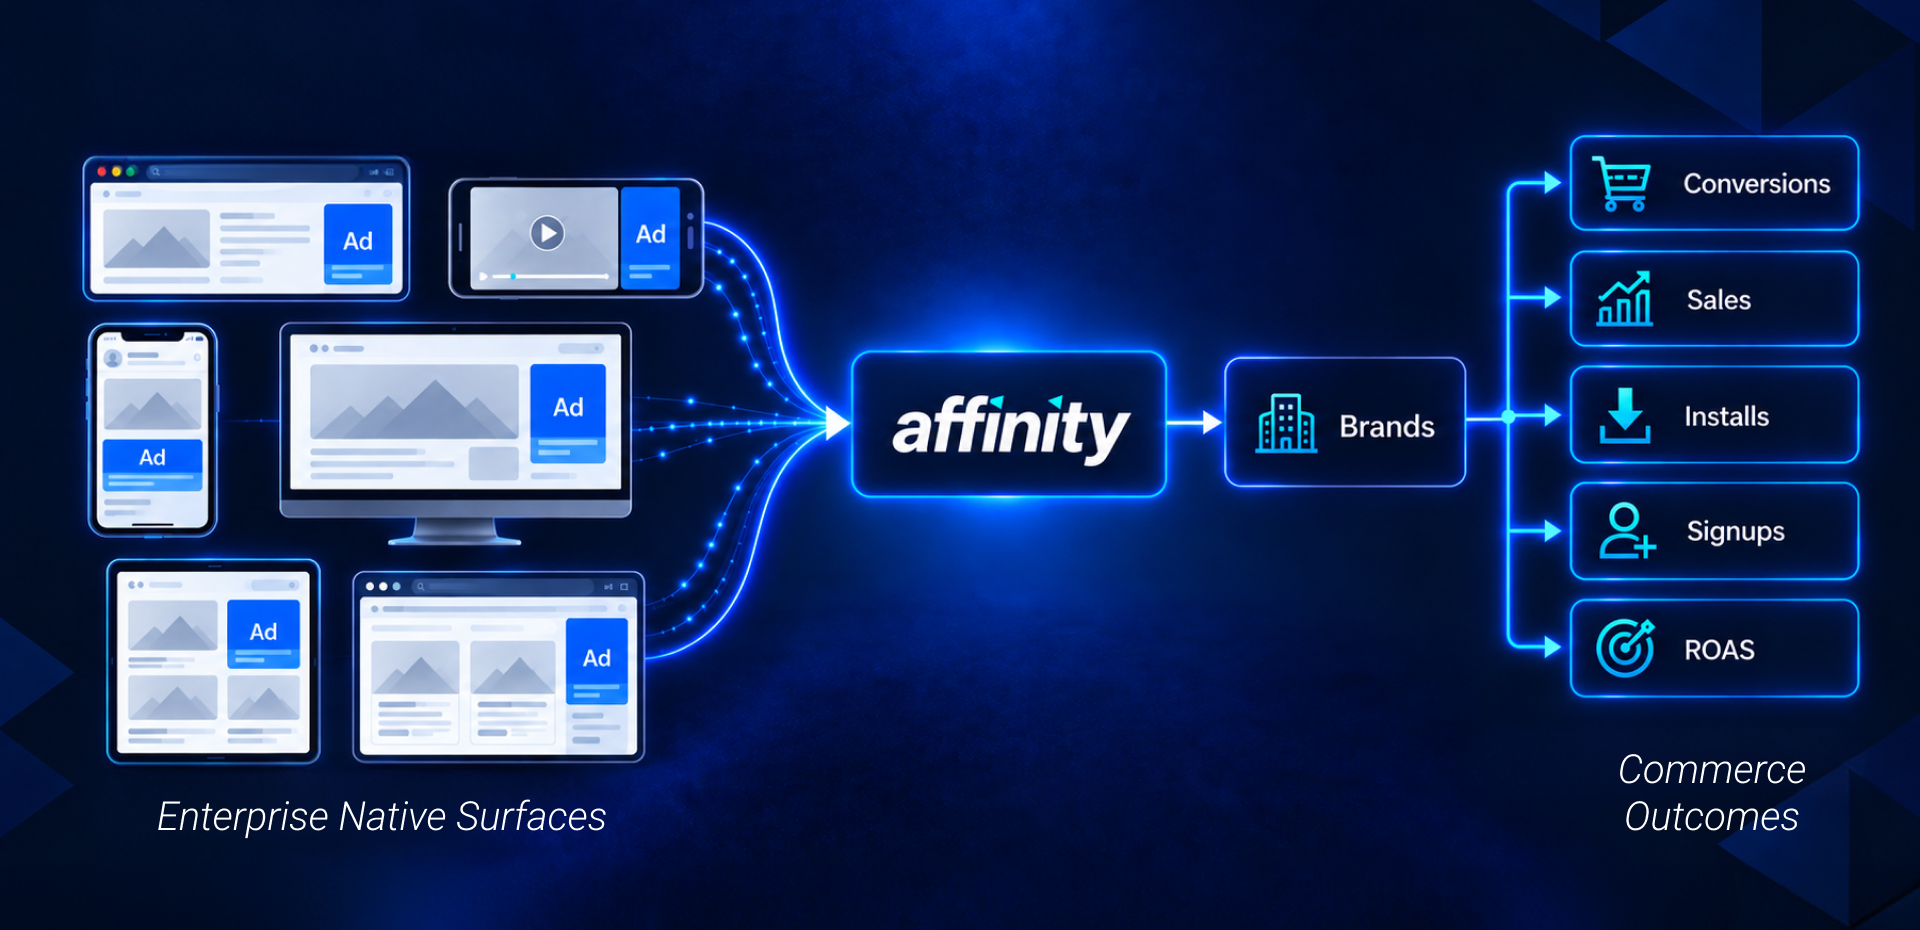
Affinity如何帮助广告主触达这类流量?
对大多数广告主来说,这些入口其实是投放盲区:用户规模巨大,也能触达,却从来没出现在投放计划里。不是有人决定不投,而是要投,就得一家一家去谈,把这类流量一点点拼起来。
Affinity做这件事已经二十年了。我们直接和这些入口合作:手机厂商有三星、小米、传音和摩托罗拉,浏览器有Opera、Samsung Internet、Microsoft Edge和Firefox,电视平台有TCL。目前,我们的业务覆盖35个市场,服务2,500+广告主,超过62%的数字流量经过我们已接入的浏览器。
对广告主来说,这意味着不用再一家一家对接:一个合作关系,就能覆盖这类流量,不同入口的创意执行和效果衡量也能统一起来。否则,每个入口都是一轮单独的谈判、一次单独的技术对接,再加一套单独的报告格式。
这也让原本买不到的资源,变得可以买到。因为我们和这些企业直接合作、合作量大,很多广告主自己去谈几乎拿不到的广告位和规模,也能放进投放计划里,按计划采购。
Affinity与哪些入口直接合作?
以下是Affinity直接合作的部分入口:
- 浏览器: Opera、Opera GX、Samsung Internet、Microsoft Edge、Firefox、Avast Secure Browser
- 手机厂商: 三星、小米、传音、摩托罗拉、OPPO、vivo
- 电视平台: TCL及其他联网电视(CTV)厂商
- 输入法、Launcher和工具类应用: Bobble AI、Desh、百度输入法等
我们和35个市场的500+开发者合作,通过10亿+可触达智能设备,帮助2,500+广告主取得投放成效。
搜索、社交媒体和公开市场不会消失,但它们已经不是数字广告的全部。人们每天大量的注意力,其实就停留在企业级原生流量上:能带来增量,资源优质,经得起隐私政策变化,商业价值也已经得到验证。
所以,下一轮做规划时,要问的不是该不该从有效渠道里撤预算,而是:你的预算里,有多少在买新客户,又有多少在反复买同一批客户?
如果你正在规划下一阶段的出海预算,欢迎联系Affinity团队,获取专属的出海增长方案。
常见问题
- 企业级原生流量和原生广告是一回事吗?
理念相通,形式不同。原生广告(Native Advertising)通常指融入周边内容的赞助文章或推广帖;企业级原生流量则把“广告要契合所在环境”这个理念,用到了人们上网所用的产品上,比如手机、浏览器、操作系统和电视平台。 - 企业级原生流量属于程序化广告吗?
不属于。这类流量在程序化公开市场之外,主要是因为它的所有者不愿意让用户数据流进程序化交易链路。它需要通过和入口所有者直接合作来购买,而不是通过实时竞价(RTB)。 - 企业级原生流量和零售媒体有什么区别?
零售媒体出现在购物平台上,触达的是已经带着购买意向来到平台的人。而这类流量出现在互联网入口,触达得更早:用户的购买意向还在形成,也还没决定去哪里买。 - 企业级原生流量品牌安全吗?
从结构上看,是安全的。每个广告位都在单一、可识别的企业所拥有和运营的产品上,这些企业都有庞大的核心业务需要维护。这里没有匿名转售的流量,没有层层转手的链条,链条上也没有谁有动机虚报投放数据。
Affinity正式加入AdCP成为创始成员,推动企业级原生广告流量进入AI广告新时代
广告行业正在进入一个全新时代。这一次,决定竞争优势的,不是谁拥有更多数据,而是谁能掌握更好的上下文。
随着AI系统从被动工具进化为自主决策者,代理式人工智能(Agentic AI) 应运而生。这类系统能够将各广告渠道的运作方式与决策逻辑统一整合,实现全面自动化。
TCL雷鸟与Affinity达成全球CTV广告合作,共建覆盖全球160余国的智能电视程序化广告生态
全球领先消费电子企业TCL旗下互联网服务部门TCL雷鸟,与全球广告科技公司Affinity今日宣布正式达成战略合作。Affinity将成为TCL智能电视广告生态的核心合作伙伴,为全球品牌提供高效的程序化广告资源。
海外多渠道广告投放:旅游旺季,精打细算的旅行者会在哪里下单?
旅游旺季的海外多渠道广告投放怎么布局?德勤最新一期假日出行调查显示,美国人年底出行更多、预算更紧。本文拆解旅行者下单前的3个时刻,附自查方法、注意事项和旺季准备时间表。
跨境电商广告投放:换个浏览器搜品牌,还能找到官网吗?
做跨境电商广告投放,海外目标用户在其他浏览器和搜索引擎里搜你的品牌时,看到的是你的官网吗?本文给出15分钟自查方法、三种处理方式和增量的判断思路。
移动OEM广告投放:品牌曝光和效果转化,只能二选一吗?
品牌团队要声量,效果团队要ROAS,预算总在互相挤占?本文拆解品效割裂的真正原因,以及移动OEM广告如何让一次曝光同时带来品牌可见度和可追踪的转化,附6步评估方法。
出海应用变现:流量涨了,变现收益却没涨,你可能卡在这一步
出海应用变现,DAU在涨,eCPM却停在原地?瓶颈往往不在流量或格式,而在能否接触优质品牌广告预算。本文拆解原因与解法,附变现合作伙伴评估清单。
什么是企业级原生流量?广告主为什么要关注它?
企业级原生流量(Enterprise Native Supply),指的是手机厂商、浏览器公司、操作系统和电视平台等大型企业,在自家产品里提供的广告位。这些企业掌握着用户上网的入口,但广告只是它们的副业,所以这部分流量既不在传统搜索和社交媒体平台里,也不在程序化公开市场(Open Exchange)上流通。对广告主来说,这是一个用户关注度高、经得起隐私政策变化的新增量来源。
海外联盟营销变现:3个导致收益流失的真实原因
海外联盟营销变现正面临三类独立的收益流失风险:谷歌内容政策收紧、佣金被恶意插件截胡、AI搜索改变搜索习惯。本文用可验证的数据拆解每类原因,并给出应对方法。